
Російська нафта Urals на початку листопада продавалася з найбільшими за три роки знижками до Brent: у балтійських портах дисконт сягнув $31 за барель, у Новоросійську — $33. Такі оцінки за 1–6 листопада навело цінове агентство Argus; вони відображають ціновий диференціал для FOB-поставок, а не умови кожної окремої угоди.
Зростання знижок відбулося на тлі повернення на ринок додаткових обсягів нафти з Близького Сходу та помітного ослаблення закупівель російської сировини Індією. За даними S&P Global Commodities at Sea, у жовтні індійський імпорт російської нафти скоротився до 692 тис. барелів на добу — на 67% проти вересня та на 62% у річному вимірі. Китай, навпаки, збільшив закупівлі на 20% за місяць, до 1,57 млн барелів на добу, але цього не вистачило, щоб повністю компенсувати падіння індійського попиту.
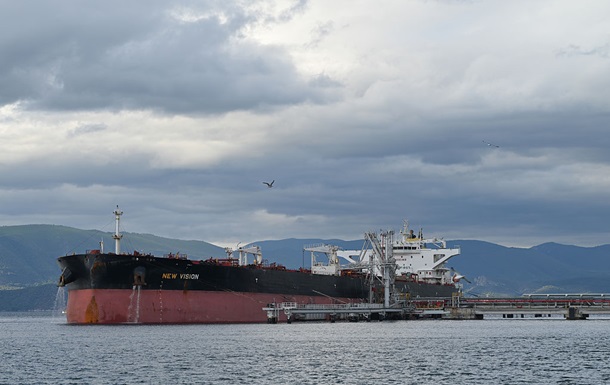
Для російських постачальників ключовою проблемою залишається логістика. За оцінкою Argus, фрахт танкера з вантажем 100 тис. тонн із Приморська до Індії або північного Китаю коштував $28,6–32,7 у розрахунку на барель. Висока вартість перевезень зменшує економічну привабливість Urals для азійських нафтопереробників, особливо коли альтернативні сорти доступні за конкурентними цінами та з коротшим маршрутом доставки.
Водночас фізичні обсяги експорту через Балтику на початку листопада суттєво не знизилися. Попередні дані Vortexa і Kpler, наведені Argus, оцінювали відвантаження приблизно у 1,5 млн барелів на добу — на рівні початку жовтня. Із Новоросійська експорт Urals також залишався близьким до попереднього місяця — 762 тис. барелів на добу.
Розширення дисконту означає, що Росії доводиться поступатися більшою частиною ціни, аби зберігати поставки на основні ринки збуту. Подальша динаміка залежатиме насамперед від попиту в Індії та Китаї, вартості фрахту і темпів відновлення експорту з Близького Сходу. Поки що збереження експортних обсягів за нижчої ціни може підтримувати валютні надходження, але водночас скорочуватиме дохідність продажу кожного бареля.